
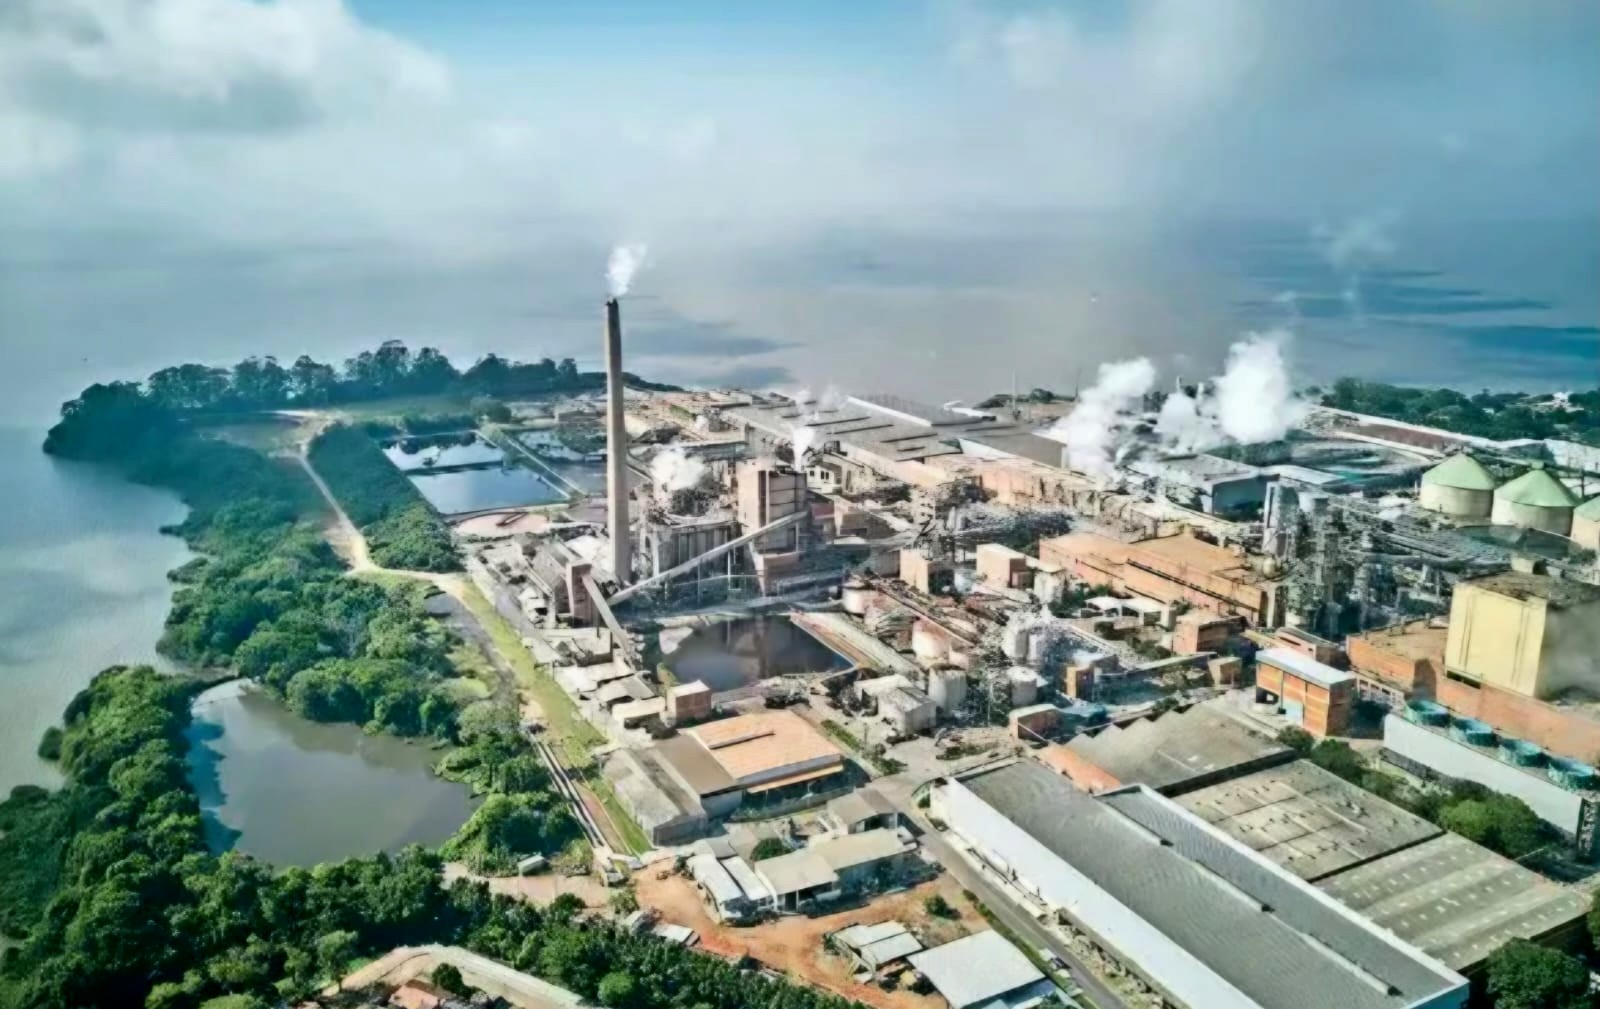
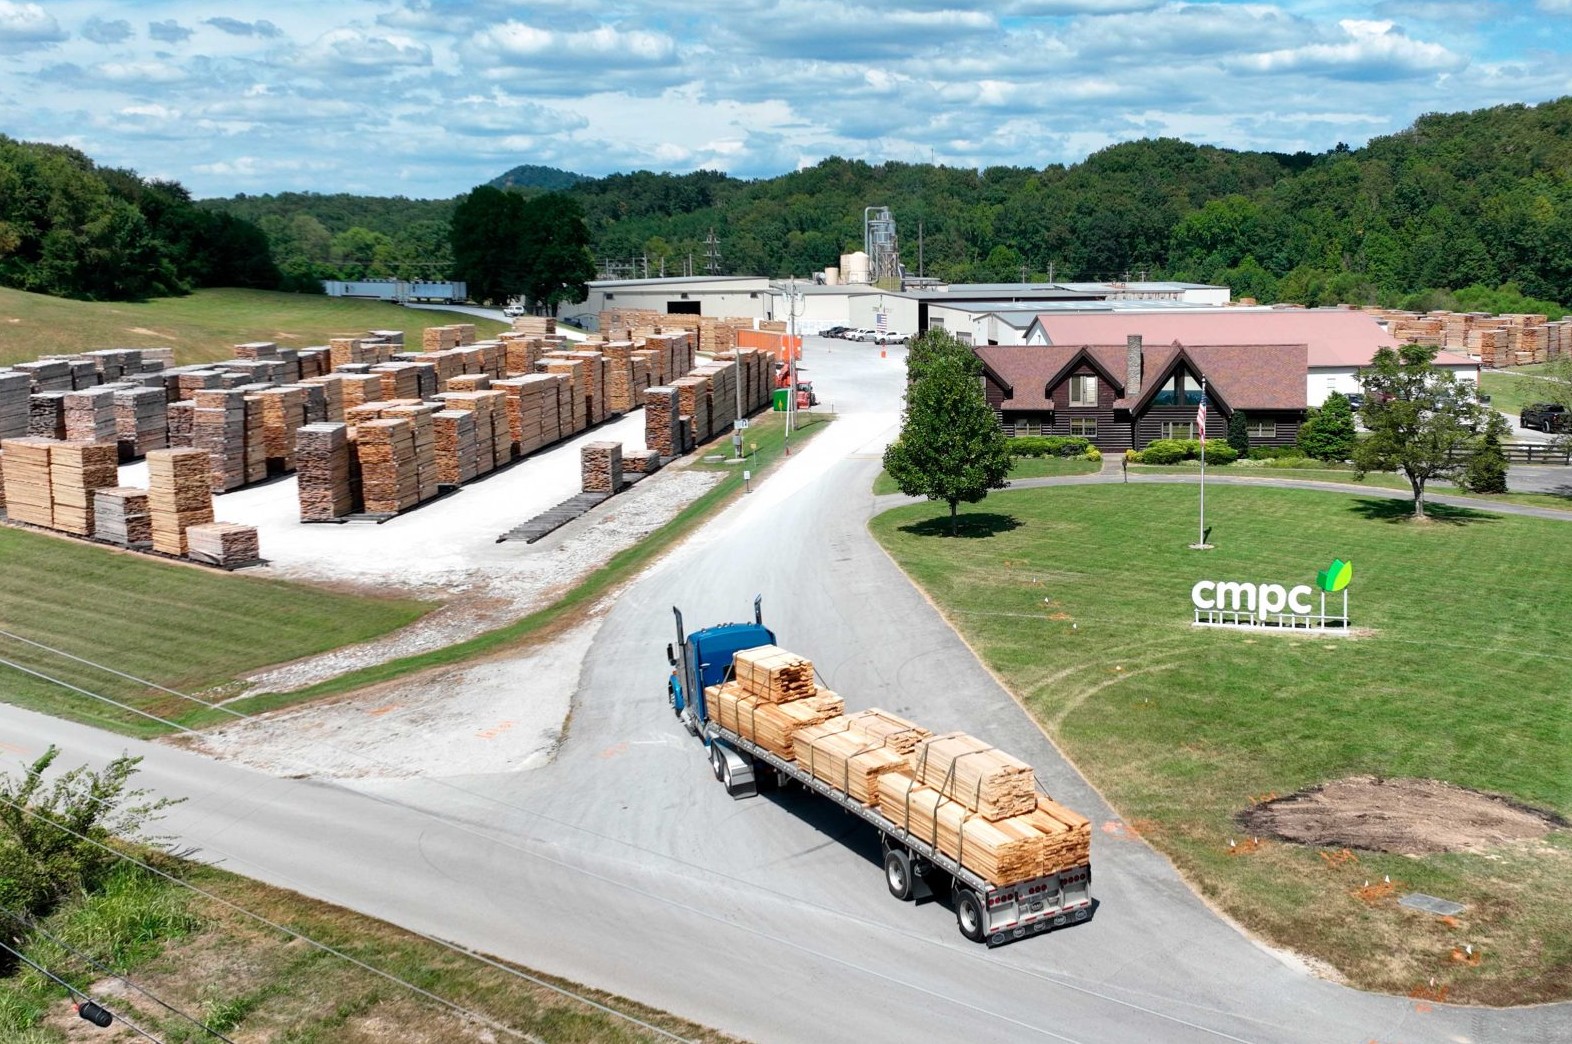
"Mantener el grado de inversión es una prioridad fundamental para la empresa, clasificación que hemos conservado por más de 30 años". Así lo plantea Empresas CMPC, que en menos de un mes acordó vender su negocio de Corrugados en Chile y 60.000 hectáreas de bosque en el Maule por US$ 786 millones.
Las ventas son la jugada más reciente de la compañía para conservar el BBB-, el último escalón del grado de inversión.
Fitch Ratings estima que, con la venta de los bosques, el apalancamiento neto bajaría a 2,8 veces en 2027, frente a las 3,1 veces que tendría sin ella. Y llegan justo antes de las definiciones sobre Natureza, la planta de celulosa con la que CMPC busca asegurar la competitividad de su negocio.
De momento, los grandes institucionales locales no han reducido su exposición. Las AFP tenían en octubre US$ 1.049 millones en bonos de CMPC, prácticamente igual que en septiembre (US$ 1.048 millones), con una variación de 16,5% en 12 meses. Solo Celulosa Arauco y Constitución (US$ 1.810 millones) y Ferrocarriles del Estado concentran una mayor tenencia de deuda corporativa chilena en los fondos de pensiones.
Fitch, que mantiene la clasificación BBB- con perspectiva estable, califica la venta en el Maule como neutral para la nota, pero coherente con la estrategia de enfocarse en los negocios centrales, ganar competitividad y mejorar la estructura de capital.
En un comentario enviado a El Mercurio Inversiones, Rodolfo Schmauk, director de LatinAmerica Corporates de la clasificadora, asegura que sus proyecciones apuntan a una reducción del apalancamiento en 2027, principalmente por mayores precios de la celulosa y mejoras en el negocio de Softies. "Eso respalda la perspectiva estable asignada", sostiene.
La agencia espera que el apalancamiento neto se mantenga bajo el umbral de rebaja que fija para la compañía durante su horizonte de clasificación, incluso en un escenario de precios de la celulosa más presionados. Esto, pese a que proyecta que 2026 cerrará en 3,8 veces, sobre el umbral de 3,5 veces, por precios menores a lo esperado entre enero y agosto, que promediaron US$ 586 por tonelada.
Las ventas de activos, explica Fitch, aceleran la baja de deuda más allá de lo que se lograría de forma orgánica y, una vez usados los fondos para pagar pasivos, dejarán a la compañía más sólida en su nivel de clasificación y con más holgura. Esa holgura, sin embargo, tiene un límite: Natureza. La agencia evaluará su impacto cuando se anuncie y se conozca cómo se financiará, y advierte que las ventas ayudan a preparar el balance, pero no necesariamente bastan para ejecutarla solo con deuda.
Fitch tampoco ve espacio para una mejora de nota. "Aunque no vemos un alza de calificación en el corto plazo, para volver a ser BBB esperaríamos que la compañía fuese capaz de mantener apalancamiento neto menor a 3,0x y flujo de caja libre positivo de manera sostenida", dice Schmauk.
Cómo rinden sus bonos
Los bonos reflejan esa tranquilidad relativa. Aunque cotizan bajo valor par, los papeles a 2030 (92,2), 2031 (86,2) y 2033 (95,5) rinden entre 6,59% y 6,97%, con spreads de 201 a 225 puntos base, y el 2027 transa casi a la par (99,7), al 11 de noviembre.
Eso sí, hay un premio frente a los pares. Según FYNSA, el bono 2030 rinde 60 puntos base más que el de Suzano y 15 puntos base más que el de Arauco, con una duración prácticamente idéntica, mientras que el 2031 ofrece unos 22 puntos base más que el de Klabin y el 2033 unos 24 puntos base más que el 2032 de Arauco.
La brecha con Arauco, con todo, es más acotada que frente a Suzano. Para Schmauk, de Fitch, eso se explica en parte porque Arauco atraviesa una intensa fase de inversión y tiene un apalancamiento elevado, lo que también pesa sobre sus bonos. CMPC, en cambio, aún no anuncia su nuevo proyecto y su endeudamiento tiende a la baja, de modo que el mercado le exige solo un poco más que a su competidor local.
La alerta previa a las ventas
La mayor advertencia viene de S&P Global Ratings, que el 19 de agosto afirmó el BBB-, pero revisó la perspectiva a negativa, con una probabilidad de una en tres de rebaja en dos años.
Recortó su Ebitda proyectado a US$ 1.120 millones para 2026 (desde cerca de US$ 1.300 millones) y a US$ 1.270 millones para 2027 (desde algo más de US$ 1.400 millones), por menores precios de la celulosa de fibra larga, menores volúmenes y el débil desempeño de Biopackaging.
A eso suma costos de caja al alza: 14% anual en fibra corta (US$ 254 por tonelada) y 9% en fibra larga (US$ 419).
Para S&P, la estrategia avanza más lento de lo planeado. En sus proyecciones, la clasificadora había postergado de 2026 a 2027 las ventas de activos, aunque ese análisis es anterior a los acuerdos por Corrugados y los bosques del Maule.
La agencia tiene dos gatillos para una rebaja: que el apalancamiento ajustado supere 3,5 veces o que el flujo de fondos de las operaciones (FFO) cubra menos de 20% de la deuda. Ambos se miden como promedio de tres a cinco años, de modo que un mal año por sí solo no basta para generar el downgrade. Con sus proyecciones de agosto, el apalancamiento ajustado, que tocó 4,9 veces en los 12 meses a junio, bajaría a unas 4,2 veces a fin de año y recién en 2027 que-daría bajo el límite clave.
Estas cifras no se comparan directamente con las de Fitch, porque S&P usa una medida ajustada de deuda y Fitch una neta.
Consultada por El Mercurio Inversiones, CMPC hace su propia cuenta con las ventas ya acordadas: "En un ejercicio aritmético simplificado, si consideráramos los US$ 786 millones correspondientes a las ventas acordadas de Corrugados y de activos forestales en el Maule, el ratio DFN/ Ebitda al cierre de septiembre se situaría por debajo de 3,5 veces, es decir, dentro del rango establecido en nuestra política financiera".
Fuente: El Mercurio
Comentarios (0)
No hay comentarios aún. ¡Sé el primero en comentar!
Deja un comentario