
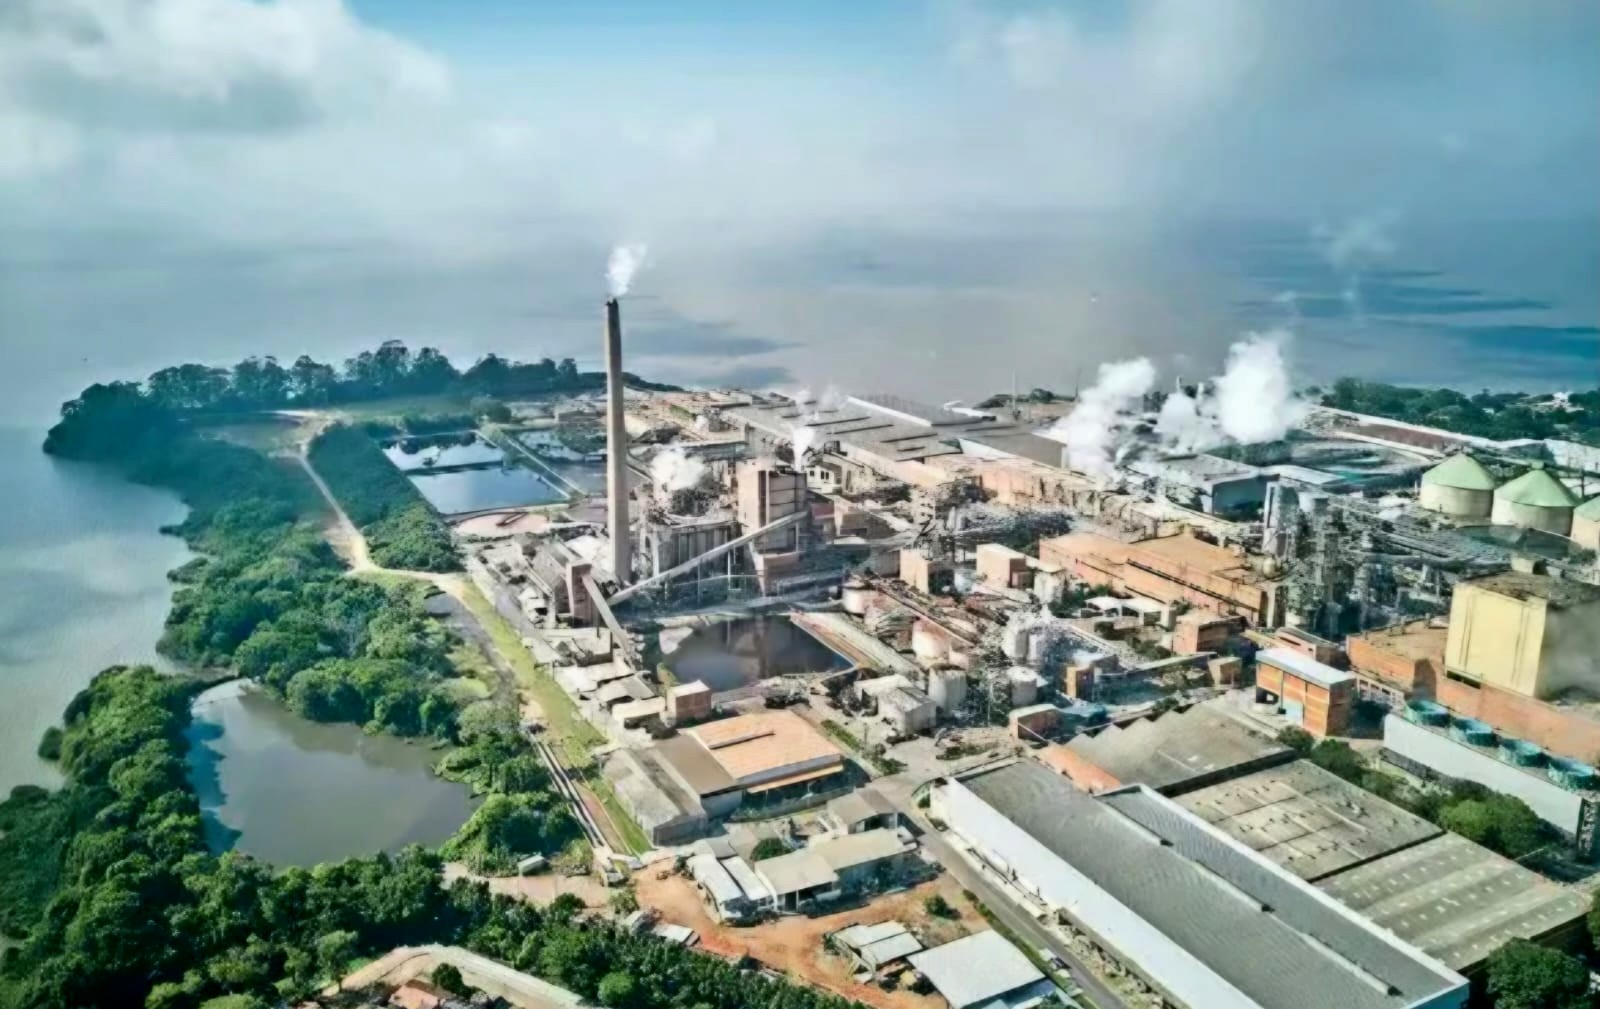
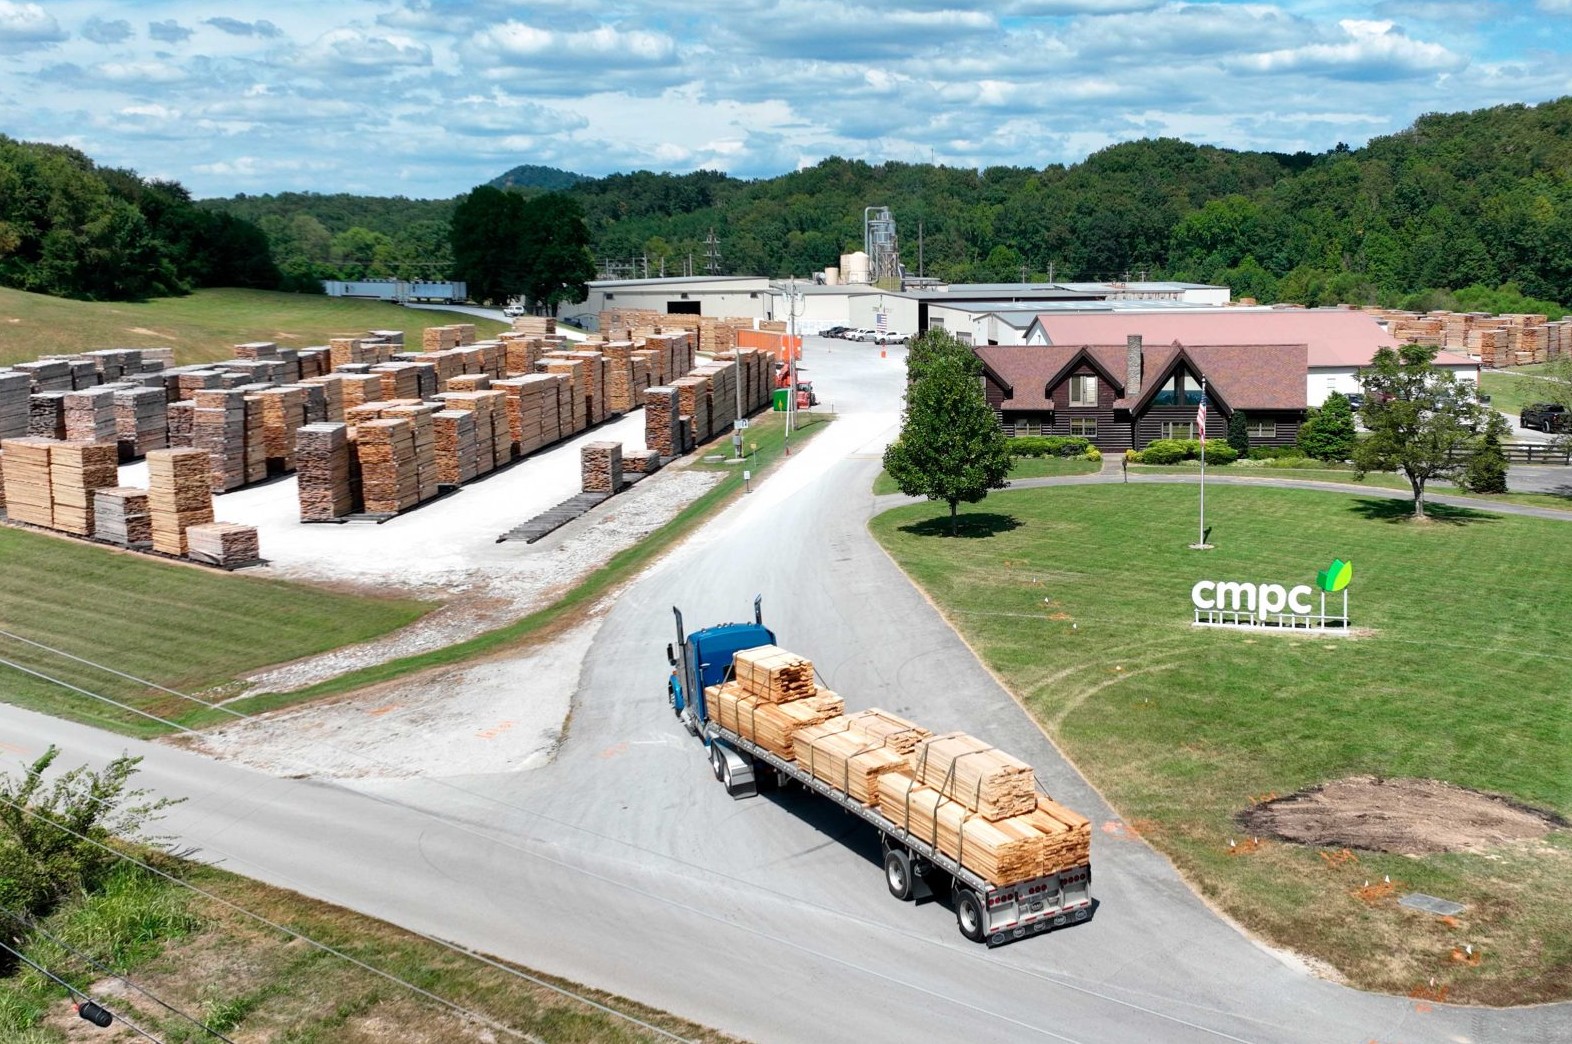
"Manter o grau de investimento é uma prioridade fundamental para a empresa, classificação que conservamos por mais de 30 anos". Assim o coloca a Empresas CMPC, que em menos de um mês acordou vender seu negócio de Corrugados no Chile e 60.000 hectares de floresta no Maule por US$ 786 milhões.
As vendas são a jogada mais recente da companhia para conservar o BBB-, o último degrau do grau de investimento.
A Fitch Ratings estima que, com a venda das florestas, a alavancagem líquida cairia para 2,8 vezes em 2027, frente às 3,1 vezes que teria sem ela. E chegam justo antes das definições sobre Natureza, a planta de celulose com a qual a CMPC busca assegurar a competitividade de seu negócio.
No momento, os grandes institucionais locais não reduziram sua exposição. As AFP tinham em outubro US$ 1.049 milhões em títulos da CMPC, praticamente igual a setembro (US$ 1.048 milhões), com uma variação de 16,5% em 12 meses. Apenas Celulosa Arauco y Constitución (US$ 1.810 milhões) e Ferrocarriles del Estado concentram uma maior posse de dívida corporativa chilena nos fundos de pensão.
A Fitch, que mantém a classificação BBB- com perspectiva estável, qualifica a venda no Maule como neutra para a nota, mas coerente com a estratégia de focar nos negócios centrais, ganhar competitividade e melhorar a estrutura de capital.
Em um comentário enviado ao El Mercurio Inversiones, Rodolfo Schmauk, diretor de LatinAmerica Corporates da classificadora, assegura que suas projeções apontam para uma redução da alavancagem em 2027, principalmente por maiores preços da celulose e melhorias no negócio de Softies. "Isso respalda a perspectiva estável atribuída", sustenta.
A agência espera que a alavancagem líquida se mantenha abaixo do limite de rebaixamento que fixa para a companhia durante seu horizonte de classificação, mesmo em um cenário de preços da celulose mais pressionados. Isso, apesar de projetar que 2026 fechará em 3,8 vezes, acima do limite de 3,5 vezes, por preços menores do que o esperado entre janeiro e agosto, que ficaram em média em US$ 586 por tonelada.
As vendas de ativos, explica a Fitch, aceleram a queda da dívida além do que se conseguiria de forma orgânica e, uma vez usados os fundos para pagar passivos, deixarão a companhia mais sólida em seu nível de classificação e com mais folga. Essa folga, no entanto, tem um limite: Natureza. A agência avaliará seu impacto quando for anunciada e se souber como será financiada, e adverte que as vendas ajudam a preparar o balanço, mas não necessariamente bastam para executá-la apenas com dívida.
A Fitch tampouco vê espaço para uma melhora de nota. "Embora não vejamos uma alta de classificação no curto prazo, para voltar a ser BBB esperaríamos que a companhia fosse capaz de manter alavancagem líquida menor que 3,0x e fluxo de caixa livre positivo de maneira sustentada", diz Schmauk.
Como rendem seus títulos
Os títulos refletem essa tranquilidade relativa. Embora cotem abaixo do valor par, os papéis com vencimento em 2030 (92,2), 2031 (86,2) e 2033 (95,5) rendem entre 6,59% e 6,97%, com spreads de 201 a 225 pontos-base, e o de 2027 é negociado quase à par (99,7), em 11 de novembro.
Isso sim, há um prêmio frente aos pares. Segundo a FYNSA, o título de 2030 rende 60 pontos-base mais que o da Suzano e 15 pontos-base mais que o da Arauco, com uma duração praticamente idêntica, enquanto o de 2031 oferece cerca de 22 pontos-base mais que o da Klabin e o de 2033 cerca de 24 pontos-base mais que o de 2032 da Arauco.
A diferença com a Arauco, com tudo, é mais limitada que frente à Suzano. Para Schmauk, da Fitch, isso se explica em parte porque a Arauco atravessa uma intensa fase de investimento e tem uma alavancagem elevada, o que também pesa sobre seus títulos. A CMPC, em contrapartida, ainda não anuncia seu novo projeto e seu endividamento tende à baixa, de modo que o mercado exige dela apenas um pouco mais que de seu concorrente local.
O alerta prévio às vendas
O maior aviso vem da S&P Global Ratings, que em 19 de agosto afirmou o BBB-, mas revisou a perspectiva para negativa, com uma probabilidade de uma em três de rebaixamento em dois anos.
Reduziu seu Ebitda projetado para US$ 1.120 milhões para 2026 (desde cerca de US$ 1.300 milhões) e para US$ 1.270 milhões para 2027 (desde algo mais de US$ 1.400 milhões), por menores preços da celulose de fibra longa, menores volumes e o fraco desempenho da Biopackaging.
A isso soma custos de caixa em alta: 14% anual em fibra curta (US$ 254 por tonelada) e 9% em fibra longa (US$ 419).
Para a S&P, a estratégia avança mais lento do que o planejado. Em suas projeções, a classificadora havia postergado de 2026 para 2027 as vendas de ativos, embora essa análise seja anterior aos acordos por Corrugados e pelas florestas do Maule.
A agência tem dois gatilhos para um rebaixamento: que a alavancagem ajustada supere 3,5 vezes ou que o fluxo de fundos das operações (FFO) cubra menos de 20% da dívida. Ambos são medidos como média de três a cinco anos, de modo que um mau ano por si só não basta para gerar o downgrade. Com suas projeções de agosto, a alavancagem ajustada, que tocou 4,9 vezes nos 12 meses até junho, cairia para cerca de 4,2 vezes ao fim do ano e somente em 2027 ficaria abaixo do limite-chave.
Esses números não se comparam diretamente com os da Fitch, porque a S&P usa uma medida ajustada de dívida e a Fitch uma líquida.
Consultada pelo El Mercurio Inversiones, a CMPC faz sua própria conta com as vendas já acordadas: "Em um exercício aritmético simplificado, se considerássemos os US$ 786 milhões correspondentes às vendas acordadas de Corrugados e de ativos florestais no Maule, o índice DFN/Ebitda ao fechamento de setembro se situaria abaixo de 3,5 vezes, ou seja, dentro do intervalo estabelecido em nossa política financeira".
Fonte:El Mercurio
Comentários (0)
Ainda não há comentários. Seja o primeiro a comentar!
Deixe um comentário